L’amortissement des immobilisations répartit sur plusieurs années la perte de valeur des machines, véhicules, mobilier et ordinateurs. Ces achats importants figurent au bilan plutôt qu’en charge intégrale l’année d’achat. Le registre des immobilisations suit ces montants. Voici le CO, les méthodes linéaire/dégressive, les taux AFC et les sorties.
Définir les immobilisations
L’intention d’utilisation ou détention durable définit l’actif immobilisé (art. 960d CO, al. 1), au-delà de douze mois (al. 2). L’intention d’achat, pas le prix, compte. Immobilisations corporelles et incorporelles sont des postes distincts (art. 959a CO, al. 1, ch. 2). Exemples : machines, véhicules, mobilier, informatique.
La loi ne fixe pas le montant à partir duquel un achat doit être inscrit à l’actif plutôt que comptabilisé immédiatement comme charge. Beaucoup d’entreprises définissent pour cela leur propre seuil d’activation. Cette règle interne relève de la pratique, pas d’une obligation légale. Fixez-la par écrit et appliquez-la de la même manière chaque année.
Évaluation légale
Le coût d’acquisition ou de revient plafonne l’entrée et l’évaluation ultérieure (art. 960a CO, al. 1 et 2), sous réserve des règles particulières, notamment actifs cotés (art. 960b).
Usure et âge entraînent des amortissements ; autres pertes, des corrections de valeur, selon les principes commerciaux reconnus. Déduction directe ou indirecte de l’actif à charge du résultat, jamais au passif (art. 960a CO, al. 3). Directe : diminution du compte d’actif ; indirecte : coût conservé et compte correctif.
Suppléments admis pour remplacement et prospérité durable (al. 4). Des indices concrets de surévaluation imposent contrôle et adaptation éventuelle (art. 960 CO, al. 3). Aucune méthode imposée : choisissez-en une explicable et constante.
Le résultat par nature inclut les amortissements/corrections de l’actif immobilisé (art. 959b CO, al. 2, ch. 6). Beaucoup d’entreprises classent les gains/pertes de vente en résultat exceptionnel, unique ou hors période (ch. 9), à expliquer dans l’annexe sauf visibilité dans le résultat (art. 959c CO, al. 2, ch. 12).
Linéaire ou dégressif
- Linéaire : (coût − valeur résiduelle) / durée en années, montant annuel constant. Véhicule CHF 48’000.00, cinq ans, résiduel nul : CHF 9’600.00/an.
- Dégressif : pourcentage fixe de la valeur au début d’année, montants décroissants, adapté aux fortes pertes initiales comme l’informatique.
La valeur résiduelle, si retenue, est la limite en dessous de laquelle l’amortissement est effectué. Beaucoup pratiquent un prorata l’année d’achat ; ce n’est pas une valeur légale. Fixez la règle par écrit : permanence des critères (art. 958c CO, al. 1, ch. 6).
Taux normaux AFC
La notice A/1995 vise l’impôt fédéral direct et uniquement l’art. 960a CO, al. 3 (note 1). Taux normaux sur valeur comptable (ch. 1), divisés par deux sur coût d’acquisition (note 3) :
| Actif, libellé abrégé de la notice | Taux sur valeur comptable |
|---|---|
| Mobilier commercial, installations d’atelier/stock de nature mobilière | 25 % |
| Appareils et machines de production | 30 % |
| Véhicules à moteur de tout genre | 40 % |
| Machines de bureau | 40 % |
| Traitement des données, matériel et logiciels | 40 % |
| Outils, ustensiles, appareils, échafaudages, palettes, etc. | 45 % |
| Bâtiments commerciaux, bureaux, banques, bâtiment seul | 4 % |
- Actif, libellé abrégé de la notice
- Mobilier commercial, installations d’atelier/stock de nature mobilière
- Taux sur valeur comptable
- 25 %
- Actif, libellé abrégé de la notice
- Appareils et machines de production
- Taux sur valeur comptable
- 30 %
- Actif, libellé abrégé de la notice
- Véhicules à moteur de tout genre
- Taux sur valeur comptable
- 40 %
- Actif, libellé abrégé de la notice
- Machines de bureau
- Taux sur valeur comptable
- 40 %
- Actif, libellé abrégé de la notice
- Traitement des données, matériel et logiciels
- Taux sur valeur comptable
- 40 %
- Actif, libellé abrégé de la notice
- Outils, ustensiles, appareils, échafaudages, palettes, etc.
- Taux sur valeur comptable
- 45 %
- Actif, libellé abrégé de la notice
- Bâtiments commerciaux, bureaux, banques, bâtiment seul
- Taux sur valeur comptable
- 4 %
Pas d’amortissement du terrain en principe (note 4). Le taux supérieur du bâtiment seul exige l’activation séparée de sa valeur comptable restante ou de son coût. Rattrapage fiscal seulement dans les cas étroits du ch. 3, amortissements omis pour mauvaise marche des affaires, à justifier. Le ch. 4 prévoit des procédures cantonales particulières : pratique cantonale possible pour impôts cantonaux/communaux. Tableau selon la notice répertoriée au 10 octobre 2023 ; vérifiez l’original et la fiduciaire avant application.
Tenir le registre
Données utiles pour calculer :
- numéro et désignation ;
- compte d’actif et compte de charge ;
- date et coût d’acquisition ;
- résiduel, durée/taux et méthode ;
- valeur comptable, amortissements cumulés, date de sortie.
Valeur comptable = coût − amortissements comptabilisés. Elle doit concorder avec le bilan ; un écart révèle des écritures hors registre. À fin d’année, vérifiez existence, usage et valeur : les postes doivent être justifiés par inventaire ou autrement (art. 958c CO, al. 2).
Sortie : vente ou retrait
Lorsqu’une immobilisation est vendue ou retirée, sortez sa valeur comptable restante du compte d’actif et enregistrez le produit de la vente sur le compte bancaire. La différence représente un gain si le produit dépasse cette valeur, ou une perte s’il lui est inférieur. Comptabilisez auparavant l’amortissement jusqu’à sortie pour obtenir la bonne valeur. La TVA sur la vente est distincte et dépend de l’assujettissement.
Exemple pratique : Muster Metallbau AG
Entreprise fictive, exercice civil, non assujettie ici : tous montants sans TVA. Achats vendredi 2 janvier 2026 :
| No | Actif | Compte | Coût CHF | Méthode |
|---|---|---|---|---|
| A-01 | Véhicule de livraison | 1530 Véhicules | 48’000.00 | linéaire, 5 ans, résiduel 0 |
| A-02 | Ordinateurs portables | 1520 Machines de bureau, informatique | 10’000.00 | dégressif 40 % |
| A-03 | Équipement d’atelier | 1510 Mobilier et installations | 12’000.00 | dégressif 25 % |
- No
- A-01
- Actif
- Véhicule de livraison
- Compte
- 1530 Véhicules
- Coût CHF
- 48’000.00
- Méthode
- linéaire, 5 ans, résiduel 0
- No
- A-02
- Actif
- Ordinateurs portables
- Compte
- 1520 Machines de bureau, informatique
- Coût CHF
- 10’000.00
- Méthode
- dégressif 40 %
- No
- A-03
- Actif
- Équipement d’atelier
- Compte
- 1510 Mobilier et installations
- Coût CHF
- 12’000.00
- Méthode
- dégressif 25 %
Notice : 40 % véhicules/informatique, 25 % mobilier. Cinq ans linéaires = 20 % du coût, moitié de 40 % (note 3). Plan CHF :
| Actif | Amort. 2026 | Valeur fin 2026 | Amort. 2027 | Valeur fin 2027 | Amort. 2028 | Valeur fin 2028 |
|---|---|---|---|---|---|---|
| A-01 | 9’600.00 | 38’400.00 | 9’600.00 | 28’800.00 | 9’600.00 | 19’200.00 |
| A-02 | 4’000.00 | 6’000.00 | 2’400.00 | 3’600.00 | 1’440.00 | 2’160.00 |
| A-03 | 3’000.00 | 9’000.00 | 2’250.00 | 6’750.00 | 1’687.50 | 5’062.50 |
| Total | 16’600.00 | 53’400.00 | 14’250.00 | 39’150.00 | 12’727.50 | 26’422.50 |
- Actif
- A-01
- Amort. 2026
- 9’600.00
- Valeur fin 2026
- 38’400.00
- Amort. 2027
- 9’600.00
- Valeur fin 2027
- 28’800.00
- Amort. 2028
- 9’600.00
- Valeur fin 2028
- 19’200.00
- Actif
- A-02
- Amort. 2026
- 4’000.00
- Valeur fin 2026
- 6’000.00
- Amort. 2027
- 2’400.00
- Valeur fin 2027
- 3’600.00
- Amort. 2028
- 1’440.00
- Valeur fin 2028
- 2’160.00
- Actif
- A-03
- Amort. 2026
- 3’000.00
- Valeur fin 2026
- 9’000.00
- Amort. 2027
- 2’250.00
- Valeur fin 2027
- 6’750.00
- Amort. 2028
- 1’687.50
- Valeur fin 2028
- 5’062.50
- Actif
- Total
- Amort. 2026
- 16’600.00
- Valeur fin 2026
- 53’400.00
- Amort. 2027
- 14’250.00
- Valeur fin 2027
- 39’150.00
- Amort. 2028
- 12’727.50
- Valeur fin 2028
- 26’422.50
Sous-totaux annuels : 9’600 + 4’000 + 3’000 = 16’600 ; 9’600 + 2’400 + 2’250 = 14’250 ; 9’600 + 1’440 + 1’687.50 = 12’727.50. Valeur fin 2026 : 38’400 + 6’000 + 9’000 = 53’400. Résultat avant CHF 142’300.00, après CHF 125’700.00 (−16’600).
Au 31 décembre 2026 : débit amortissements CHF 16’600.00, crédit 1530 (9’600.00), 1520 (4’000.00), 1510 (3’000.00).
Mardi 2 janvier 2029, vente véhicule CHF 21’000.00, valeur après trois ans CHF 19’200.00 : débit banque 21’000.00, crédit véhicule 19’200.00 et produit exceptionnel 1’800.00. Gain à expliquer en annexe s’il est exceptionnel. En cas d’assujettissement, ajouter et comptabiliser séparément la TVA ; ces montants ne valent que sans TVA.
Checklist
- Seuil d’activation écrit
- Chaque actif numéroté, compte, date et coût au registre
- Méthode et durée/taux définis et constants
- Taux fiscaux A/1995 vérifiés
- Annuité avant verrouillage
- Registre conforme au compte d’actif
- Sorties datées avec produit, gain/perte comptabilisé
- Surévaluation vérifiée (art. 960 CO, al. 3)
- Postes exceptionnels expliqués en annexe
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Registre, plan et écritures sous Autres › Immobilisations.
1. Saisir. « Saisir une immobilisation » : numéro, désignation, comptes actif/charge, centre de coûts, date, coût et résiduel. Liste d’abord, formulaire sur demande. Comptes actifs 1400–1799 disponibles.
2. Méthode. Linéaire sur durée ou dégressif au taux, plan des années suivantes. La liste montre coût, amortissements comptabilisés et valeur. Prorata systématique dès le mois d’achat, compté entier ; mois de sortie exclu. Janvier 2026 entier explique l’annuité complète ci-dessus.
3. Comptabiliser les amortissements mensuels, trimestriels ou annuels. Dans l’assistant de clôture, sélectionnez la période, vérifiez les amortissements proposés et comptabilisez-les à la fin de la période. Finance | base calcule le montant cumulé depuis le début de l’exercice et déduit les amortissements déjà comptabilisés. Sous Immobilisations › Comptabiliser les amortissements, choisissez l’exercice pour le traitement annuel, qui comptabilise le solde annuel. L’écriture collective débite le compte de charges et crédite directement le compte d’immobilisation. Comptabilisez avant de verrouiller la période ou de clôturer l’exercice ; voir la liste de clôture.
Finance | base propose les montants à partir du plan d’amortissement : vous les contrôlez, sans saisir de chiffres à la main. Après chaque traitement, le registre indique le coût, les amortissements comptabilisés et la valeur comptable, que vous pouvez comparer avec le bilan avant la clôture.
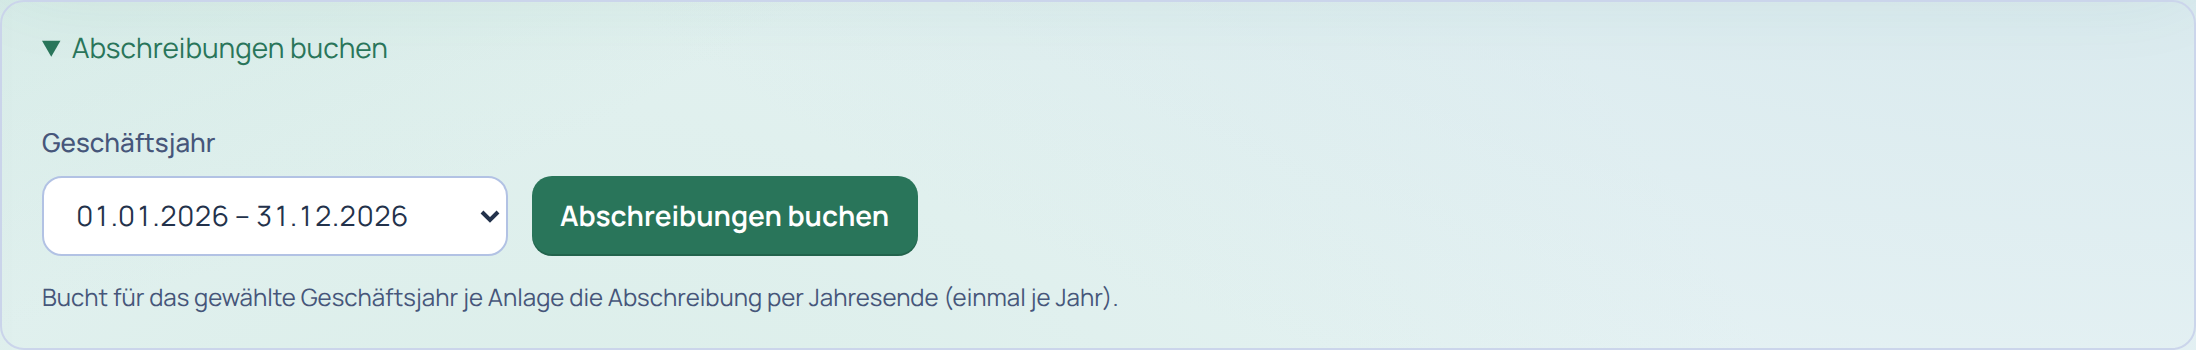
4. Sortie. « Sortie » saisit date/produit, sort la valeur, enregistre banque et gain/perte exceptionnels.
Sortie en cours d’exercice : La sortie utilise la valeur comptable issue des amortissements déjà comptabilisés. Vérifiez et comptabilisez donc l’amortissement partiel approprié dans l’assistant de clôture avant la sortie. Le mois d’acquisition compte entièrement, celui de sortie est exclu du prorata. Comptabilisez séparément la TVA sur le produit de vente dans le journal si vous y êtes assujetti.
Rapprocher le registre et le journal. Le registre utilise l’amortissement direct : compte de charges à compte d’immobilisation. La valeur comptable du registre correspond au coût d’acquisition moins les amortissements comptabilisés par les traitements d’amortissement. Documentez les amortissements supplémentaires selon l’art. 960a al. 4 CO et les autres écritures manuelles pour le rapprochement à la clôture.
Consultez la démo ou ouvrez un compte d’essai. Détails dans les instructions Finance | base et Plan comptable PME. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 958c, al. 1, ch. 6 et al. 2, 959a, al. 1, 959b, al. 2, 959c, al. 2, ch. 12, 960, al. 3, 960a, al. 1–4, 960b, 960d, al. 1 et 2, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- AFC : Notice A/1995, entreprises commerciales, ch. 1–4, notes 1, 3 et 4, répertoriée au 10 octobre 2023 dans les notices IFD (en allemand), consulté le 26.10.2026.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.